


Семейная ипотека с 1 октября 2026: на квартиру ставка выросла, на дом осталась 6%
С 1 октября 2026 года семейная ипотека работает по новым правилам. Квартиры в кредите подорожали, а частный дом - нет. Разбираем, что именно поменялось, кому это выгодно и что происходит на рынке уже сейчас, через две недели после вступления правил в силу.
Что поменялось с 1 октября
Главное изменение - ставка и максимальная сумма кредита больше не единые для всей страны. Теперь они зависят от двух вещей: сколько в семье детей и в каком регионе берется кредит. Чем больше детей, тем ниже ставка и выше лимит.
В регионах, кроме Москвы, Санкт-Петербурга, Московской и Ленинградской областей, условия такие:
| Детей в семье | Ставка | Максимальная сумма |
|---|---|---|
| 1 ребенок | 10% | 6 млн рублей |
| 2 детей | 8% | 8 млн рублей |
| 3 детей | 6% | 10 млн рублей |
| 4 детей | 4% | 10 млн рублей |
| 5 и более детей | 2% | 10 млн рублей |
В столичных регионах ставки ровно на 2 процентных пункта выше, но и лимиты заметно больше:
| Детей в семье | Ставка | Максимальная сумма |
|---|---|---|
| 1 ребенок | 12% | 12 млн рублей |
| 2 детей | 10% | 15 млн рублей |
| 3 детей | 8% | 18 млн рублей |
| 4 детей | 6% | 18 млн рублей |
| 5 и более детей | 4% | 18 млн рублей |
Поддержку перенаправили в сторону многодетных семей. Семья с тремя детьми и больше не потеряла ничего, а местами даже выиграла. А вот семья с одним ребенком впервые за все время программы получила ставку выше 6%.
Еще одно общее изменение, которое касается всех: государство теперь субсидирует льготную ставку не весь срок кредита, а только первые 15 лет. Кредит можно взять и на 30 лет, но после 15 лет ставка пересчитывается и вырастает.
Для договоров, оформленных по 30 сентября 2026 года включительно, ничего не меняется - у них льготная ставка действует весь срок.
Главное для тех, кто строит дом
Ставка на строительство частного дома, на завершение уже начатой стройки, на покупку участка с последующим возведением и на покупку готового дома у застройщика - 6% для всех. Независимо от того, один в семье ребенок или пятеро. Независимо от региона, включая Москву и Петербург.
Вот как это выглядит на примере кредита 6 млн рублей:
| Что берем | Один ребенок, регион | Один ребенок, столичный регион |
|---|---|---|
| Квартира | 10%, платеж около 64 тыс. | 12%, платеж около 72 тыс. |
| Дом (ИЖС) | 6%, платеж около 51 тыс. | 6%, платеж около 51 тыс. |
Разница в платеже за дом и за квартиру в столичном регионе - больше 20 тысяч рублей в месяц. Переплата по кредиту различается почти на 3,9 млн рублей.
Полные условия по ИЖС
Все основные параметры программы:
-
Ставка 6% на весь льготный период
Не зависит от числа детей и от региона. Для семьи с одним ребенком это вдвое дешевле, чем ипотека на квартиру в Москве. -
Первый взнос от 20%
Взнос можно закрыть материнским капиталом. -
Сумма кредита - 6 млн рублей
Для Москвы, Санкт-Петербурга, Московской и Ленинградской областей - 12 млн рублей. Лимиты остались прежними. -
Срок субсидирования - 15 лет
Это новое правило, которое коснулось и ИЖС. После 15 лет ставка становится рыночной, поэтому платеж стоит считать не только на старте. -
Ребенок до 7 лет обязателен
Хотя бы один ребенок в семье должен быть младше 7 лет на момент заключения договора. Исключение - ребенок-инвалид до 18 лет. -
Стройка только по договору с эскроу
Самостоятельно, своими силами, дом по семейной ипотеке не построить. Нужен договор подряда с юрлицом или ИП и эскроу-счет.
Отдельно про то, что можно купить на эти деньги. Отдельный участок без стройки программа не финансирует - только вместе с договором на возведение дома. Готовый дом тоже подходит, но при покупке у застройщика. Дом должен быть отдельно стоящим и не выше трех этажей, а участок - предназначенным под жилищное строительство.
Льготная ставка на весь срок: успеть до 1 ноября
Есть нюанс - ограничение в 15 лет вступило в силу 1 октября, но крупнейшие банки оставили переходное окно. Один из них до 1 ноября 2026 года продолжает выдавать семейную ипотеку на ИЖС с льготной ставкой на срок до 30 лет.
Что это означает на практике. Кредит 6 млн рублей, три варианта:
-
30 лет, ставка 6% весь срок
Доступно до 1 ноября. Платеж около 36 тыс. рублей, кредит растянут на тридцать лет, но ставка не меняется вообще. -
30 лет, ставка 6% только первые 15 лет
Платеж в первые 15 лет такой же - около 36 тыс. рублей. Но в 2041 году ставка пересчитывается по рыночной. Остаток долга к этому моменту составит около 1,7 млн рублей, и платить его придется уже по другой стоимости денег. -
15 лет, ставка 6% весь срок
Платеж около 51 тыс. рублей. Кредит закрывается за 15 лет целиком, никаких пересчетов в будущем. Итоговая сумма выплат - около 9,2 млн рублей против 13 млн при сроке 30 лет.
Простым языком: окно до 1 ноября убирает риск пересчета ставки в середине кредита. А короткий срок в 15 лет убирает этот риск сам по себе, просто ценой более высокого платежа.
Важна именно дата сделки, а не дата заявки. Одобрение, полученное в сентябре, и подписанный договор в декабре окно уже не открывают.
Миф про взнос 50%, с которым уже столкнулись покупатели
Ипотечные менеджеры говорят семьям, что льготные 6% на дом сохранят только при первоначальном взносе 50% или больше.
Это неправда. Взнос 50% - это условие для покупки квартиры: там действительно можно получить 6% вне зависимости от числа детей, если внести половину стоимости. К ИЖС этот пункт отношения не имеет.
Для строительства дома ставка 6% не зависит ни от взноса, ни от числа детей, ни от региона. Стандартный взнос по программе - от 20%.
Если слышите про 50% на дом - просите показать пункт программы, а не пересказ.
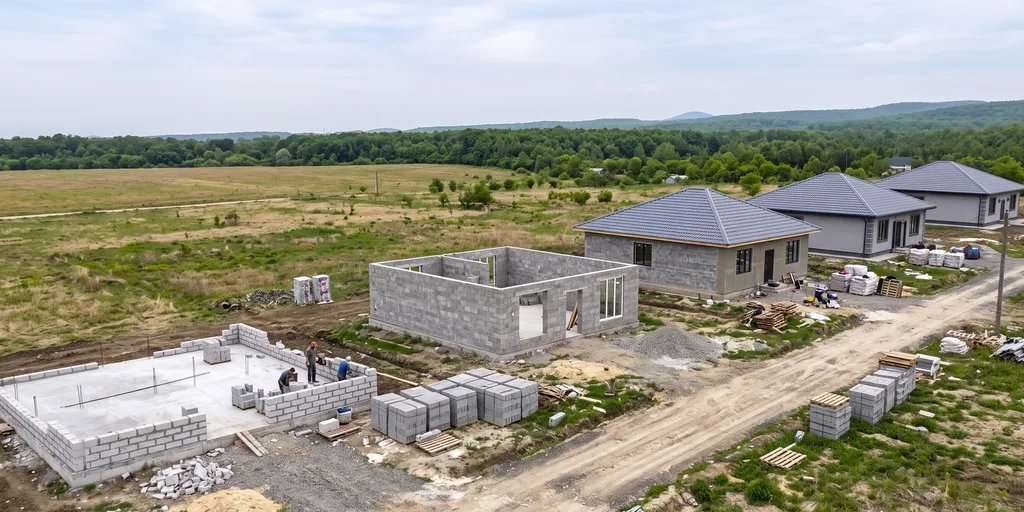
Что уже происходит с рынком
Правила работают две недели, но рынок отреагировал заранее и довольно бодро.
Спрос разворачивается в сторону дома. По оценке Федерации ИЖС, в ближайший год рост спроса на индивидуальное строительство составит 15-25%, а в качественных проектах и в отдельных регионах - ещё больше.
Цены растут, но без скачка. За лето 2026 года частные дома подорожали больше чем на 3%, за год - на 7%. Причины прозаичные: материалы, обязательная маркировка товаров, нехватка рабочих рук.
Земля под проекты становится дефицитом. По данным Росреестра, общая площадь участков под ИЖС в России достигла 1,36 млн га, за год прибавив 17,2 тыс. га. Проще говоря, земли много, но подготовленной - с дорогами, светом и газом - мало.
Подрядчики делятся на две категории
Изменения по ИЖС совпали с переходом рынка на эскроу-счета.
-
Работа по договору подряда
Деньги заказчика лежат на эскроу и раскрываются подрядчику после выполнения этапов. Застройщик работает на деньги покупателя. -
Работа по схеме готового дома
Застройщик сначала строит объект за свой счет, оформляет на себя и только потом продает.
Для покупателя это скорее хорошая новость - меньше шансов попасть на стройку на коленке.
Чек-лист: что уточнить до подписания
Ничего сложного, но эти вопросы лучше задать заранее, а не в день сделки.
- Подтвержден ли возраст ребенка - младше 7 лет на дату заключения договора?
- Сколько именно составляет льготная сумма и по какой ставке идет превышение, если проект дороже лимита?
- Есть ли у банка свои требования к первоначальному взносу по вашей сделке?
- Какой срок кредита и как считается платеж после 15-го года субсидирования?
- Кто подрядчик, аккредитован ли он банком, как раскрывается эскроу-счет - по этапам или единовременно?
- Требования к дому: этажность, отдельно стоящий, назначение участка
- Оба супруга готовы выступить созаемщиками - это обязательное условие с февраля 2026 года
И одна практическая вещь, которая работает в вашу пользу прямо сейчас. Льготная ставка и текущие расценки подрядчиков - это два актива, которые дорожают вместе. Кто оформляет кредит сегодня, получает и 6% на 15 лет, и цены по действующему прайсу. Кто откладывает, встречает уже другие цифры и в смете, и по земле.
Что это значит на практике
С 1 октября 2026 года семейная ипотека перестала быть одинаковой для всех. Квартиры в кредите подорожали, причем для семей с одним ребенком - заметно. Частный дом не подорожал вообще.
Проще всего это выглядит так: если в семье есть ребенок до 7 лет и вы стоите перед выбором между квартирой и домом, сегодня дом по семейной ипотеке дешевле квартиры на несколько миллионов рублей за весь срок кредита.
Мы строим дома и работаем по договору подряда с эскроу - то есть по той самой схеме, которую банки принимают без вопросов. Если планируете строиться по новой семейной ипотеке, приходите с расчетами: посчитаем реальный бюджет проекта, подберем участок под лимит программы и не дадим упереться в лимит кредита уже на этапе фундамента.

